第三方支付日趋规范,支付+业务将成未来亮点
第三方支付行业在监管趋严的背景下逐步走向规范,市场格局亦发生深刻变化。随着备付金集中存管、断直连等政策的落地,支付机构的盈利模式从依赖备付金利息转向服务费收入,行业进入精细化运营阶段。在这一过程中,非支付业务——即“支付+”业务,正成为机构寻求新增长点的关键方向。
一、监管重塑行业生态
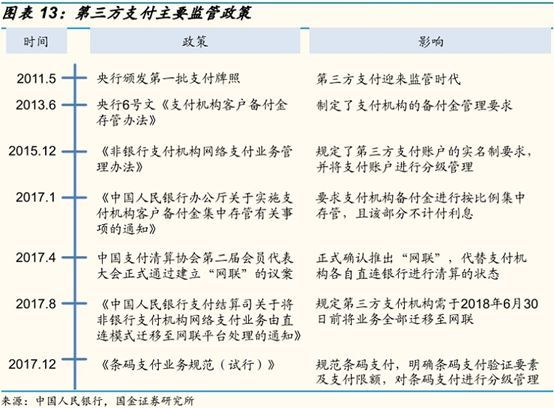
自2017年以来,央行陆续出台多项规定,旨在防范金融风险、保护用户资金安全。备付金100%集中存管后,支付机构不再享有沉淀资金利息,这直接冲击了其传统收入来源。“断直连”要求支付机构与银行之间的直接连接必须通过网联或银联处理,使得交易透明度大幅提升。这些措施促使行业从野蛮生长转向合规经营,部分中小机构因无法适应而退出市场,头部机构则凭借规模和技术优势进一步巩固地位。
二、支付业务本身增长放缓
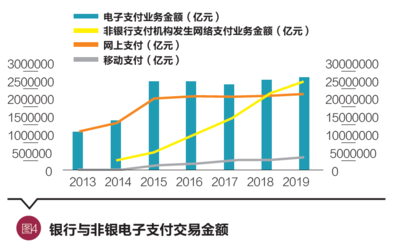
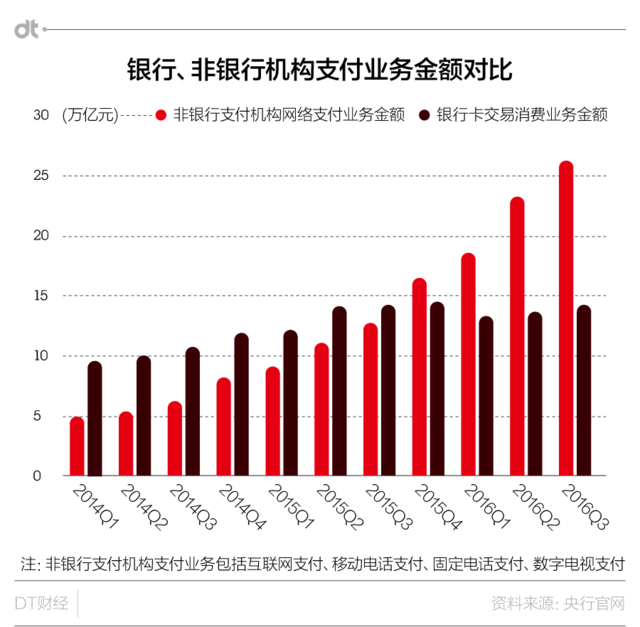
尽管移动支付交易规模仍在增长,但增速已明显放缓。根据易观分析数据,2022年中国第三方移动支付市场交易规模同比增长约10%,远低于前几年的高速增长。费率方面,由于竞争激烈,线上费率普遍在0.6%左右,线下扫码费率则在0.38%左右,利润空间有限。单纯依靠支付手续费难以支撑企业持续发展,因此,拓展非支付业务成为必然选择。
三、“支付+”业务的内涵与类型
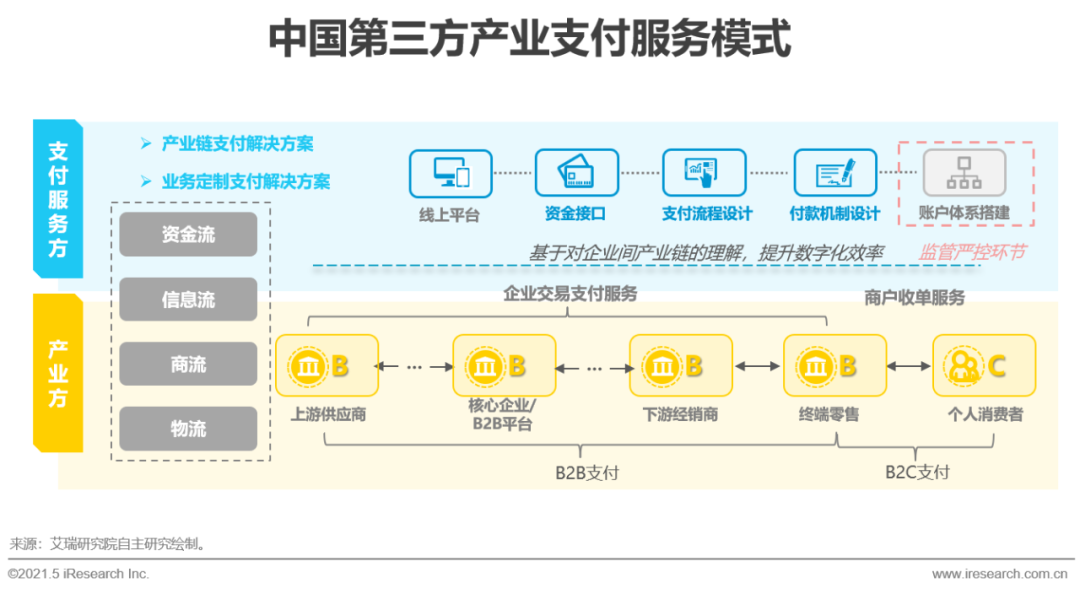
所谓“支付+”,是指支付机构基于支付流量入口,向商户和用户提供的增值服务。这些服务通常包括:
- 营销服务:如优惠券发放、会员管理、精准营销等,帮助商户提升复购率。
- 金融科技服务:如供应链金融、消费信贷、保险经纪等,基于交易数据为中小微企业提供融资支持。
- SaaS解决方案:为零售、餐饮、教育等行业提供一体化软件服务,包括收银、库存、客户关系管理等。
- 数据与风控服务:利用大数据分析,为商户提供经营洞察,或为金融机构提供反欺诈服务。
这些业务不仅能够增加收入来源,还能增强客户粘性,形成生态闭环。
四、案例与市场实践
头部支付机构早已布局“支付+”领域。例如,蚂蚁集团通过支付宝平台,向商户提供花呗分期、借呗等信贷产品,以及小程序、创意海报等营销工具;腾讯金融科技则依托微信支付,推出“智慧零售”解决方案,帮助线下门店数字化。拉卡拉、汇付天下等独立支付机构也纷纷发力SaaS和跨境支付等增值服务。
从收入结构看,部分上市支付公司的非支付业务收入占比已超过30%,且增速高于支付业务本身。这表明,“支付+”已成为驱动增长的重要引擎。
五、挑战与未来展望
尽管前景广阔,但“支付+”业务也面临挑战。一方面,增值服务市场竞争激烈,需与专业SaaS厂商、金融机构等对手同台竞技;另一方面,数据隐私和合规要求严格,机构需在创新与安全之间找到平衡。
随着产业互联网的深入,支付机构将更侧重于为B端商户提供综合解决方案。通过支付切入,整合金融、营销、管理等服务,构建一站式服务平台,或将成为行业主流模式。可以预见,在监管规范的大环境下,“支付+”业务将引领第三方支付行业进入高质量发展新阶段。
如若转载,请注明出处:http://www.dianbao5.com/product/54.html
更新时间:2026-11-03 08:14:48