用友网络的多重困境 创纪录亏损、股东减持与高管辞职背后的转型阵痛
2024年以来,用友网络(600588.SH)持续成为资本市场关注的焦点,但并非因为利好。创纪录的亏损、知名投资人葛卫东的减持、财务总监的辞职,以及市值从高点缩水超70%,这一系列负面事件将这家老牌软件企业推至风口浪尖。曾经的企业管理软件龙头,正经历成立以来最严峻的挑战之一。
创纪录亏损:转型阵痛与成本高企
根据用友网络发布的2023年年度报告,公司实现营业收入97.96亿元,同比增长5.8%,但归属于上市公司股东的净利润却亏损9.67亿元,同比下降541.5%,创下上市以来最大亏损纪录。2024年第一季度,亏损态势延续,单季度亏损额达4.54亿元,同比扩大超过30%。
亏损的核心原因直指公司向云服务转型的巨额投入。用友网络自2020年起全面推进云转型,加大研发与销售投入,但收入增速未能覆盖成本增长。2023年,公司研发费用达21.5亿元,占营收比例超过22%,销售费用亦居高不下。与此传统软件业务下滑,云服务业务的规模化盈利仍需时间。尽管云服务收入占比已提升至70%以上,但整体毛利率下降与费用刚性导致利润端承压严重。
葛卫东减持:资本信心动摇的信号
在业绩下行之际,知名投资人葛卫东的减持动作引发市场关注。根据用友网络2024年一季报,葛卫东旗下混沌投资一季度减持公司股份约1500万股,持股比例降至2.5%以下。葛卫东曾于2020年大举建仓用友网络,一度位列前十大股东,其投资动向被视为市场风向标。
分析人士认为,葛卫东的减持可能源于对用友网络短期盈利能力的担忧。云转型虽为长期战略,但资本市场对持续亏损的容忍度有限。尤其是在宏观经济增速放缓、企业IT支出趋于谨慎的背景下,用友网络面临客户预算收缩与竞争加剧的双重压力,机构投资者的耐心正在消耗。
财务总监辞职:财务稳健性引发疑虑
2024年4月,用友网络发布公告称,公司财务总监张纪雄因个人原因辞去职务,在新任财务总监到任前,由公司总裁暂代职责。这一人事变动发生在年报披露后不久,且正值公司亏损扩大之际,引发外界对财务健康状况的猜测。
尽管用友网络强调辞职与公司财务问题无关,但市场仍担忧其财务管理的连续性。用友网络的应收账款规模持续攀升,2023年末应收账款账面价值达49.3亿元,占总资产比例超过25%,坏账风险有所累积。财务负责人的突然离职可能影响投资者对公司财务透明度和内控有效性的信心。
市值缩水70%:市场重估的逻辑
从2020年7月的历史高点(市值约1800亿元)算起,截至2024年6月,用友网络市值已缩水超过70%,降至500亿元附近。市值大幅回撤既有业绩基本面的拖累,也反映了市场对其估值逻辑的重构。
过去,用友网络被视为国产替代与云转型的核心标的,享受较高估值溢价。但随着云业务增速放缓、亏损扩大,投资者开始以更严苛的盈利标准重新定价。尤其在同行业公司如金蝶国际亦面临类似困境的背景下,市场对传统软件企业转型云服务的盈利路径产生疑虑。A股市场整体风格切换至价值防御,用友网络等高估值成长股遭遇估值与业绩的“双杀”。
非支付业务:聚焦主业与寻找第二曲线
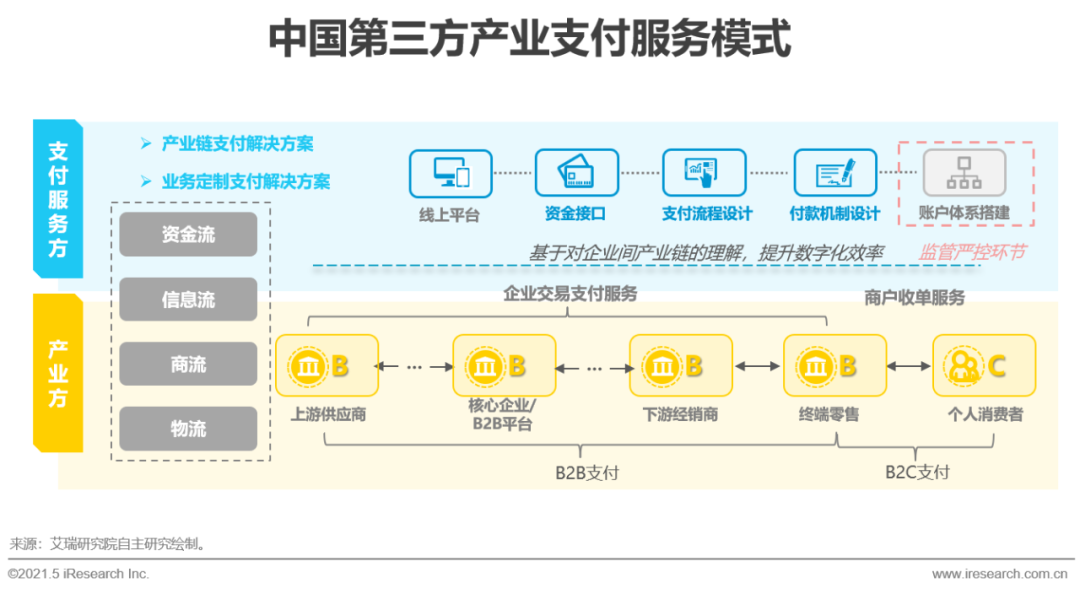
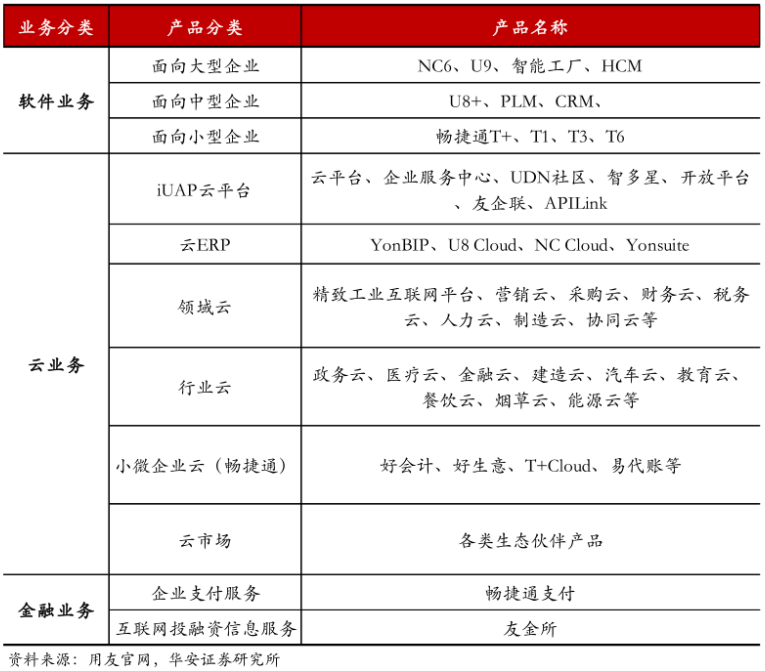
在多重压力下,用友网络进一步明确了聚焦非支付业务的战略方向。公司近年来剥离支付相关业务,将资源集中用于企业云服务与信创业务,主要涵盖YonBIP商业创新平台、U9 cloud、NC Cloud等产品线。
用友网络并非没有机会。政策层面,信创产业与数字经济规划持续推进,大型企业国产化替代需求仍具韧性。用友在央企与大型国企市场拥有较高份额,YonBIP平台已签约多家标杆客户。机遇与挑战并存:非支付业务领域竞争激烈,华为、金蝶、浪潮等对手环伺,同时企业客户付费意愿受经济环境影响。用友网络需在控制成本、提升人效的加快云服务盈利模型的验证,否则市场耐心将进一步耗尽。
展望:艰难的平衡术
用友网络的当前困境是传统软件巨头向云服务转型的典型缩影。创纪录亏损、重要股东减持、财务高管辞职与市值大幅蒸发,均是转型深水区矛盾的集中爆发。短期来看,公司需向市场证明其盈利改善的路径与执行力,包括优化费用结构、加强回款管理、提升云订阅收入质量。长期而言,如何在国产替代红利与市场竞争中巩固非支付业务优势,将决定其能否重新赢得资本信任。对于投资者而言,这是一场关于耐心与转型成效的考验。
如若转载,请注明出处:http://www.dianbao5.com/product/51.html
更新时间:2026-11-03 05:55:53